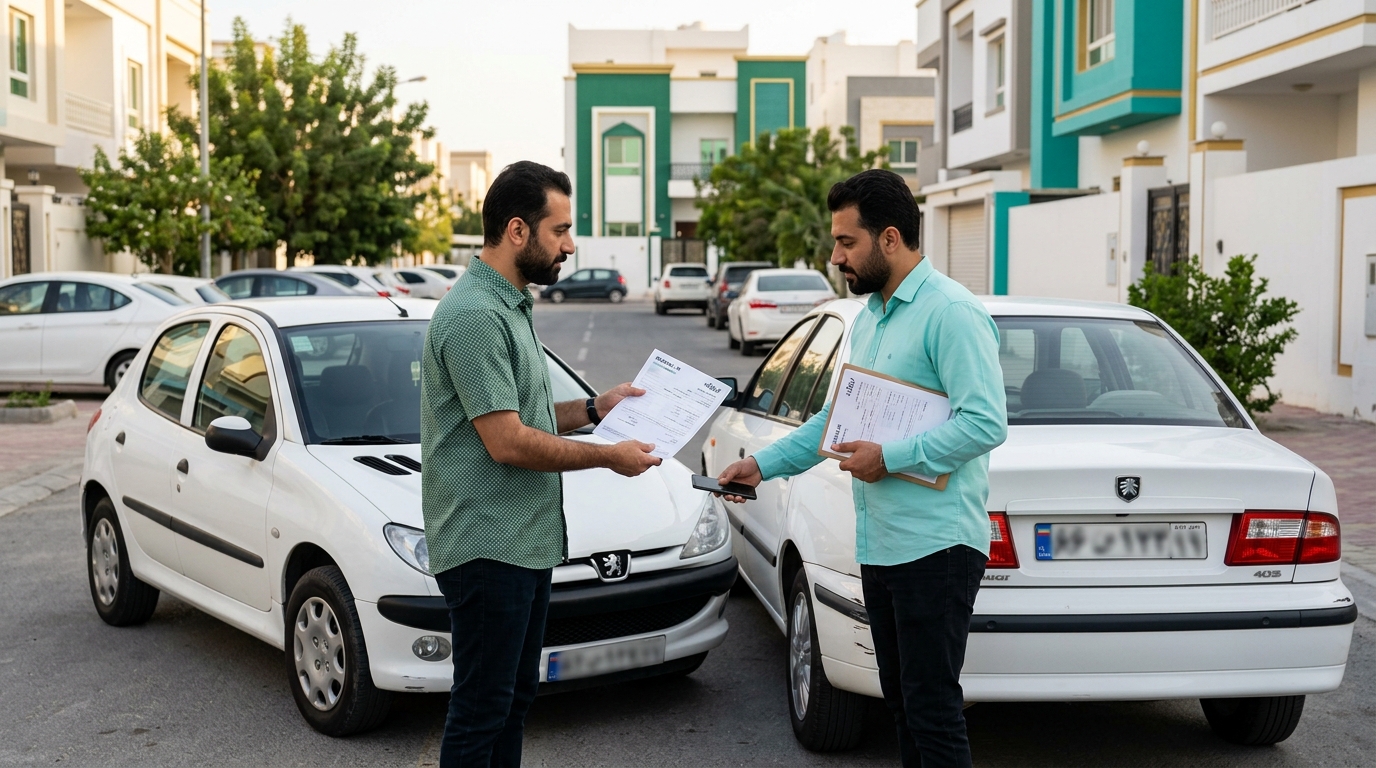
تصادفهای جزئی، مانند برخورد سپرها یا ایجاد خطوخش روی بدنه، گاهی بدون اختلاف در محل حادثه پایان مییابند؛ اما ممکن است پس از چند ساعت یا چند روز، درباره میزان خسارت یا مسئولیت رانندگان اختلاف ایجاد شود. گاهی نیز رانندهای که مسئول حادثه شناخته میشود، از پرداخت خسارت یا همکاری برای تشکیل پرونده بیمه خودداری میکند.
در چنین شرایطی، مهم است که از ابتدا اطلاعات حادثه را ثبت کنید و پیش از ترک محل، تا حد امکان مدارک لازم را جمعآوری کنید. نحوه پیگیری به وضعیت حادثه، مدارک موجود، مقررات بیمه و میزان اختلاف بستگی دارد.
در محل تصادف چه کار کنیم؟
ابتدا ایمنی افراد را بررسی کنید و خودروها را در صورت امکان و مطابق مقررات به محل امن منتقل کنید. از محل برخورد، موقعیت خودروها و آسیبهای قابل مشاهده عکس بگیرید، بدون آنکه ایمنی خود یا دیگران را به خطر بیندازید.
مشخصات خودروها، اطلاعات تماس رانندگان و اطلاعات بیمه را ثبت کنید. اگر درباره مقصر بودن، میزان خسارت یا نحوه وقوع حادثه اختلاف وجود دارد، از توافق عجولانه یا ترک محل بدون مستندسازی خودداری کنید و در صورت نیاز از مرجع مربوط برای ثبت حادثه کمک بگیرید.
آیا توافق شفاهی کافی است؟
توافق شفاهی ممکن است بعداً درباره مبلغ، زمان پرداخت یا مسئولیت حادثه محل اختلاف شود. اگر طرفین بر سر پرداخت مستقیم هزینه تعمیر توافق میکنند، بهتر است مبلغ، زمان پرداخت و موضوع توافق بهصورت مکتوب ثبت شود.
اگر قرار است خسارت از طریق بیمه پیگیری شود، شرایط بیمه و الزامات مربوط را بررسی کنید. پیش از امضای رسید تسویه، روشن کنید که پرداخت انجامشده مربوط به کدام خسارت است و آیا درباره سایر مطالبات نیز توافقی صورت گرفته است.
اگر راننده مقابل از پرداخت خسارت خودداری کند
ابتدا مدارک حادثه و برآورد هزینه تعمیر را مرتب کنید. سپس درخواست خود را بهصورت روشن مطرح کنید و مبلغ مورد مطالبه و مبنای آن را توضیح دهید.
اگر راننده مقابل همکاری نمیکند، لازم نیست موضوع را صرفاً به گفتوگوهای تکراری محدود کنید. با توجه به مدارک و شرایط حادثه، مسیر بیمهای یا رسمی مناسب را بررسی کنید. تعیین مسئولیت و مبلغ قابل مطالبه به شواهد و مقررات مربوط وابسته است.
نقش بیمه شخص ثالث چیست؟
بیمه شخص ثالث برای جبران خسارتهای تحت پوشش واردشده به اشخاص دیگر در حوادث رانندگی طراحی شده است. بااینحال، نحوه رسیدگی به هر پرونده به شرایط حادثه، مدارک لازم، مقررات جاری و وضعیت بیمهنامه بستگی دارد.
اگر قصد استفاده از بیمه را دارید، از شرکت بیمه درباره مدارک لازم و مراحل تشکیل پرونده سؤال کنید. گزارش حادثه، تصاویر، اطلاعات رانندگان و مدارک مربوط به خسارت را نگه دارید و مهلتها یا الزامات اعلامشده را بررسی کنید.
اگر طرف مقابل مسئولیت حادثه را انکار کند
در صورت اختلاف درباره مقصر بودن، تصاویر، گزارشهای موجود، اطلاعات شاهدان و سایر شواهد اهمیت پیدا میکنند. صرف ادعای یکی از رانندگان بهتنهایی تعیینکننده نیست و مسئولیت باید با توجه به شواهد و مقررات بررسی شود.
از دستکاری تصاویر یا انتشار اطلاعات نادرست خودداری کنید. اگر حادثه نیازمند بررسی رسمی است، از مسیر مربوط اقدام کنید تا اختلاف درباره مسئولیت و خسارت قابل رسیدگی باشد.
اگر خودرو را تعمیر کردهاید
فاکتور تعمیر، رسید پرداخت و تصاویر پیش از تعمیر را نگه دارید. اگر پیش از تعمیر امکان کارشناسی وجود داشته، گزارش آن میتواند در روشنشدن نوع و میزان آسیب مؤثر باشد.
اگر تعمیر فوری به دلیل ایمنی لازم بوده است، مدارک موجود را حفظ کنید و توضیح دهید چرا تعمیر پیش از تکمیل مراحل دیگر انجام شده است. مبلغ قابل مطالبه باید با نوع آسیب و مدارک هزینه مرتبط باشد.
چگونه مبلغ خسارت را مشخص کنیم؟
برای برآورد هزینه، شرح آسیب و هزینه تعمیر هر بخش را مشخص کنید. اگر درباره مبلغ اختلاف وجود دارد، نظر کارشناسی میتواند به بررسی فنی کمک کند.
قیمت شفاهی یک تعمیرگاه یا برآورد بدون جزئیات ممکن است برای حل اختلاف کافی نباشد. فاکتور تفصیلی، تصاویر و گزارش فنی به روشنشدن مبنای مبلغ کمک میکنند.
مدارک مهم برای پیگیری
- تصاویر محل حادثه و آسیب خودرو؛
- مشخصات رانندگان و خودروهای درگیر؛
- اطلاعات بیمه و گزارش حادثه، در صورت وجود؛
- اطلاعات تماس شاهدان، در صورت وجود؛
- فاکتور یا برآورد هزینه تعمیر؛
- مکاتبات مربوط به توافق یا درخواست پرداخت؛
- گزارش کارشناسی در صورت انجام.
اشتباهات رایج پس از تصادف جزئی
- ترک محل بدون ثبت اطلاعات ضروری؛
- اعتماد به وعده شفاهی پرداخت بدون مدرک؛
- تعمیر خودرو بدون نگهداری تصاویر و فاکتور؛
- امضای تسویهحساب بدون بررسی متن؛
- فرض قطعی مقصر بودن طرف مقابل بدون بررسی شواهد؛
- نادیدهگرفتن الزامات و مراحل بیمه؛
- تهدید یا انتشار اتهامهای اثباتنشده در فضای مجازی.
نقش ریوال
ریوال با ارائه محتوای آموزشی حقوقی به رانندگان کمک میکند تا پس از تصادف، اطلاعات لازم را ثبت و مسیرهای بیمهای و رسمی پیگیری خسارت را بهتر بشناسند. اگر راننده مقابل از همکاری خودداری میکند یا درباره مسئولیت و میزان خسارت اختلاف وجود دارد، بررسی مدارک توسط متخصص بیمه یا وکیل میتواند در انتخاب اقدام مناسب مؤثر باشد.
پرسشهای متداول
اگر خسارت کم باشد، باز هم باید مدارک حادثه را نگه دارم؟
بله. حتی در خسارتهای جزئی، تصاویر و اطلاعات حادثه میتوانند در صورت بروز اختلاف بعدی مفید باشند.
اگر راننده مقابل قول پرداخت بدهد اما بعداً منصرف شود چه کنم؟
مدارک حادثه و مکاتبات مربوط به توافق را حفظ کنید و درخواست خود را بهصورت قابلاثبات مطرح کنید. راه پیگیری به شرایط حادثه و مدارک موجود بستگی دارد.
آیا میتوانم بدون توافق طرف مقابل از بیمه پیگیری کنم؟
امکان و روش تشکیل پرونده به شرایط حادثه، مدارک و مقررات بیمه بستگی دارد. از شرکت بیمه یا مرجع مربوط درباره مراحل رسمی راهنمایی بگیرید.
جمعبندی
اگر پس از تصادف جزئی، طرف مقابل از پرداخت خسارت خودداری میکند، تصاویر و اطلاعات حادثه را حفظ کنید، مبلغ خسارت را مستند سازید و مسیر بیمهای یا رسمی مناسب را بررسی کنید. از توافقهای مبهم و تسویهحساب بدون بررسی دقیق خودداری کنید.